Bộ Tài chính quy định tính thuế giá trị gia tăng đối với hoạt động chuyển nhượng bất động sản


MTXD - Bộ Tài chính vừa ban hành Thông tư số 13/2023/TT-BTC hướng dẫn thi hành Nghị định số 49/2022/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định số 209/2013/NĐ-CP quy định chi tiết và hướng dẫn thi hành một số điều của Luật Thuế giá trị gia tăng đã được sửa đổi, bổ sung một số điều theo Nghị định số 12/2015/NĐ-CP, Nghị định số 100/2016/NĐ-CP và Nghị định số 146/2017/NĐ-CP và sửa đổi bổ sung Thông tư số 80/2021/TT-BTC.
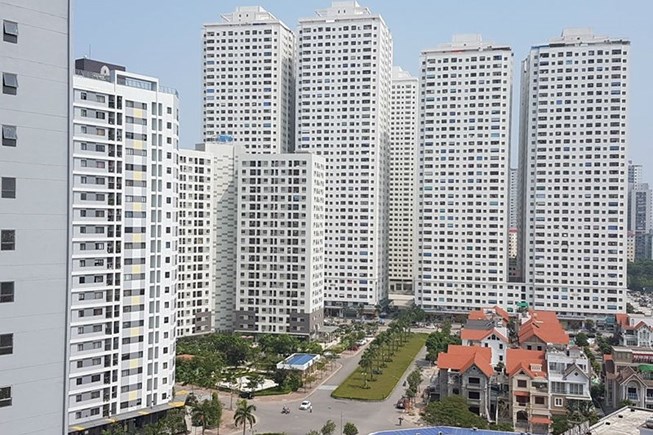
Ảnh minh họa: Internet
Theo đó, Thông tư số 13 quy định chi tiết về giá đất được trừ để tính thuế giá trị gia tăng, đối với hoạt động chuyển nhượng bất động sản, giá tính thuế giá trị gia tăng là giá chuyển nhượng bất động sản trừ giá đất được trừ để tính thuế giá trị gia tăng.
Trường hợp được Nhà nước giao đất để đầu tư cơ sở hạ tầng xây dựng nhà để bán, giá đất được trừ để tính thuế giá trị gia tăng bao gồm tiền sử dụng đất phải nộp ngân sách nhà nước theo quy định pháp luật về thu tiền sử dụng đất và tiền bồi thường, giải phóng mặt bằng (nếu có).
Trường hợp đấu giá quyền sử dụng đất thì giá đất được trừ để tính thuế giá trị gia tăng là giá đất trúng đấu giá.
Trường hợp thuê đất để xây dựng cơ sở hạ tầng, xây dựng nhà để bán, giá đất được trừ để tính thuế giá trị gia tăng là tiền thuê đất phải nộp ngân sách nhà nước theo quy định pháp luật về thu tiền thuê đất, thuê mặt nước và tiền bồi thường, giải phóng mặt bằng (nếu có).
Tiền bồi thường, giải phóng mặt bằng là số tiền bồi thường, giải phóng mặt bằng theo phương án được cơ quan nhà nước có thẩm quyền phê duyệt, được trừ vào tiền sử dụng đất, tiền thuê đất phải nộp theo quy định pháp luật về thu tiền sử dụng đất, thu tiền thuê đất, thuê mặt nước.
Trường hợp cơ sở kinh doanh nhận chuyển nhượng quyền sử dụng đất của các tổ chức, cá nhân thì giá đất được trừ để tính thuế giá trị gia tăng là giá đất tại thời điểm nhận chuyển nhượng quyền sử dụng đất không bao gồm giá trị cơ sở hạ tầng.
Cơ sở kinh doanh được kê khai, khấu trừ thuế giá trị gia tăng đầu vào của cơ sở hạ tầng (nếu có). Trường hợp không xác định được giá đất tại thời điểm nhận chuyển nhượng thì giá đất được trừ để tính thuế giá trị gia tăng là giá đất do UBND tỉnh, thành phố trực thuộc trung ương quy định tại thời điểm ký hợp đồng nhận chuyển nhượng.
Trường hợp cơ sở kinh doanh nhận chuyển nhượng bất động sản của các tổ chức, cá nhân đã xác định giá đất bao gồm cả giá trị cơ sở hạ tầng theo quy định tại điểm a khoản 3 Điều 4 Nghị định 209/2013/NĐ-CP (đã được sửa đổi, bổ sung tại khoản 3 Điều 3 Nghị định 12/2015/NĐ-CP) thì giá đất được trừ để tính thuế giá trị gia tăng là giá đất tại thời điểm nhận chuyển nhượng không bao gồm cơ sở hạ tầng.
Trường hợp không tách được giá trị cơ sở hạ tầng tại thời điểm nhận chuyển nhượng thì giá đất được trừ để tính thuế giá trị gia tăng là giá đất do UBND tỉnh, thành phố trực thuộc trung ương quy định tại thời điểm ký hợp đồng nhận chuyển nhượng.
Trường hợp cơ sở kinh doanh nhận góp vốn bằng quyền sử dụng đất của tổ chức, cá nhân thì giá đất được trừ để tính thuế giá trị gia tăng là giá ghi trong hợp đồng góp vốn. Trường hợp giá chuyển nhượng quyền sử dụng đất thấp hơn giá đất nhận góp vốn thì chỉ được trừ giá đất theo giá chuyển nhượng.
Trường hợp cơ sở kinh doanh bất động sản thực hiện theo hình thức xây dựng chuyển giao (BT) thanh toán bằng giá trị quyền sử dụng đất thì giá đất được trừ để tính thuế giá trị gia tăng là giá tại thời điểm ký hợp đồng BT theo quy định của pháp luật; nếu tại thời điểm ký hợp đồng BT chưa xác định được giá thì giá đất được trừ là giá đất do UBND tỉnh, thành phố trực thuộc trung ương quyết định để thanh toán công trình.
Trường hợp xây dựng, kinh doanh cơ sở hạ tầng, xây dựng nhà để bán, chuyển nhượng hoặc cho thuê, giá tính thuế giá trị gia tăng là số tiền thu được theo tiến độ thực hiện dự án hoặc tiến độ thu tiền ghi trong hợp đồng trừ giá đất được trừ tương ứng với tỷ lệ % số tiền thu được trên tổng giá trị hợp đồng.
Thảo Mai - TH
Các tin khác
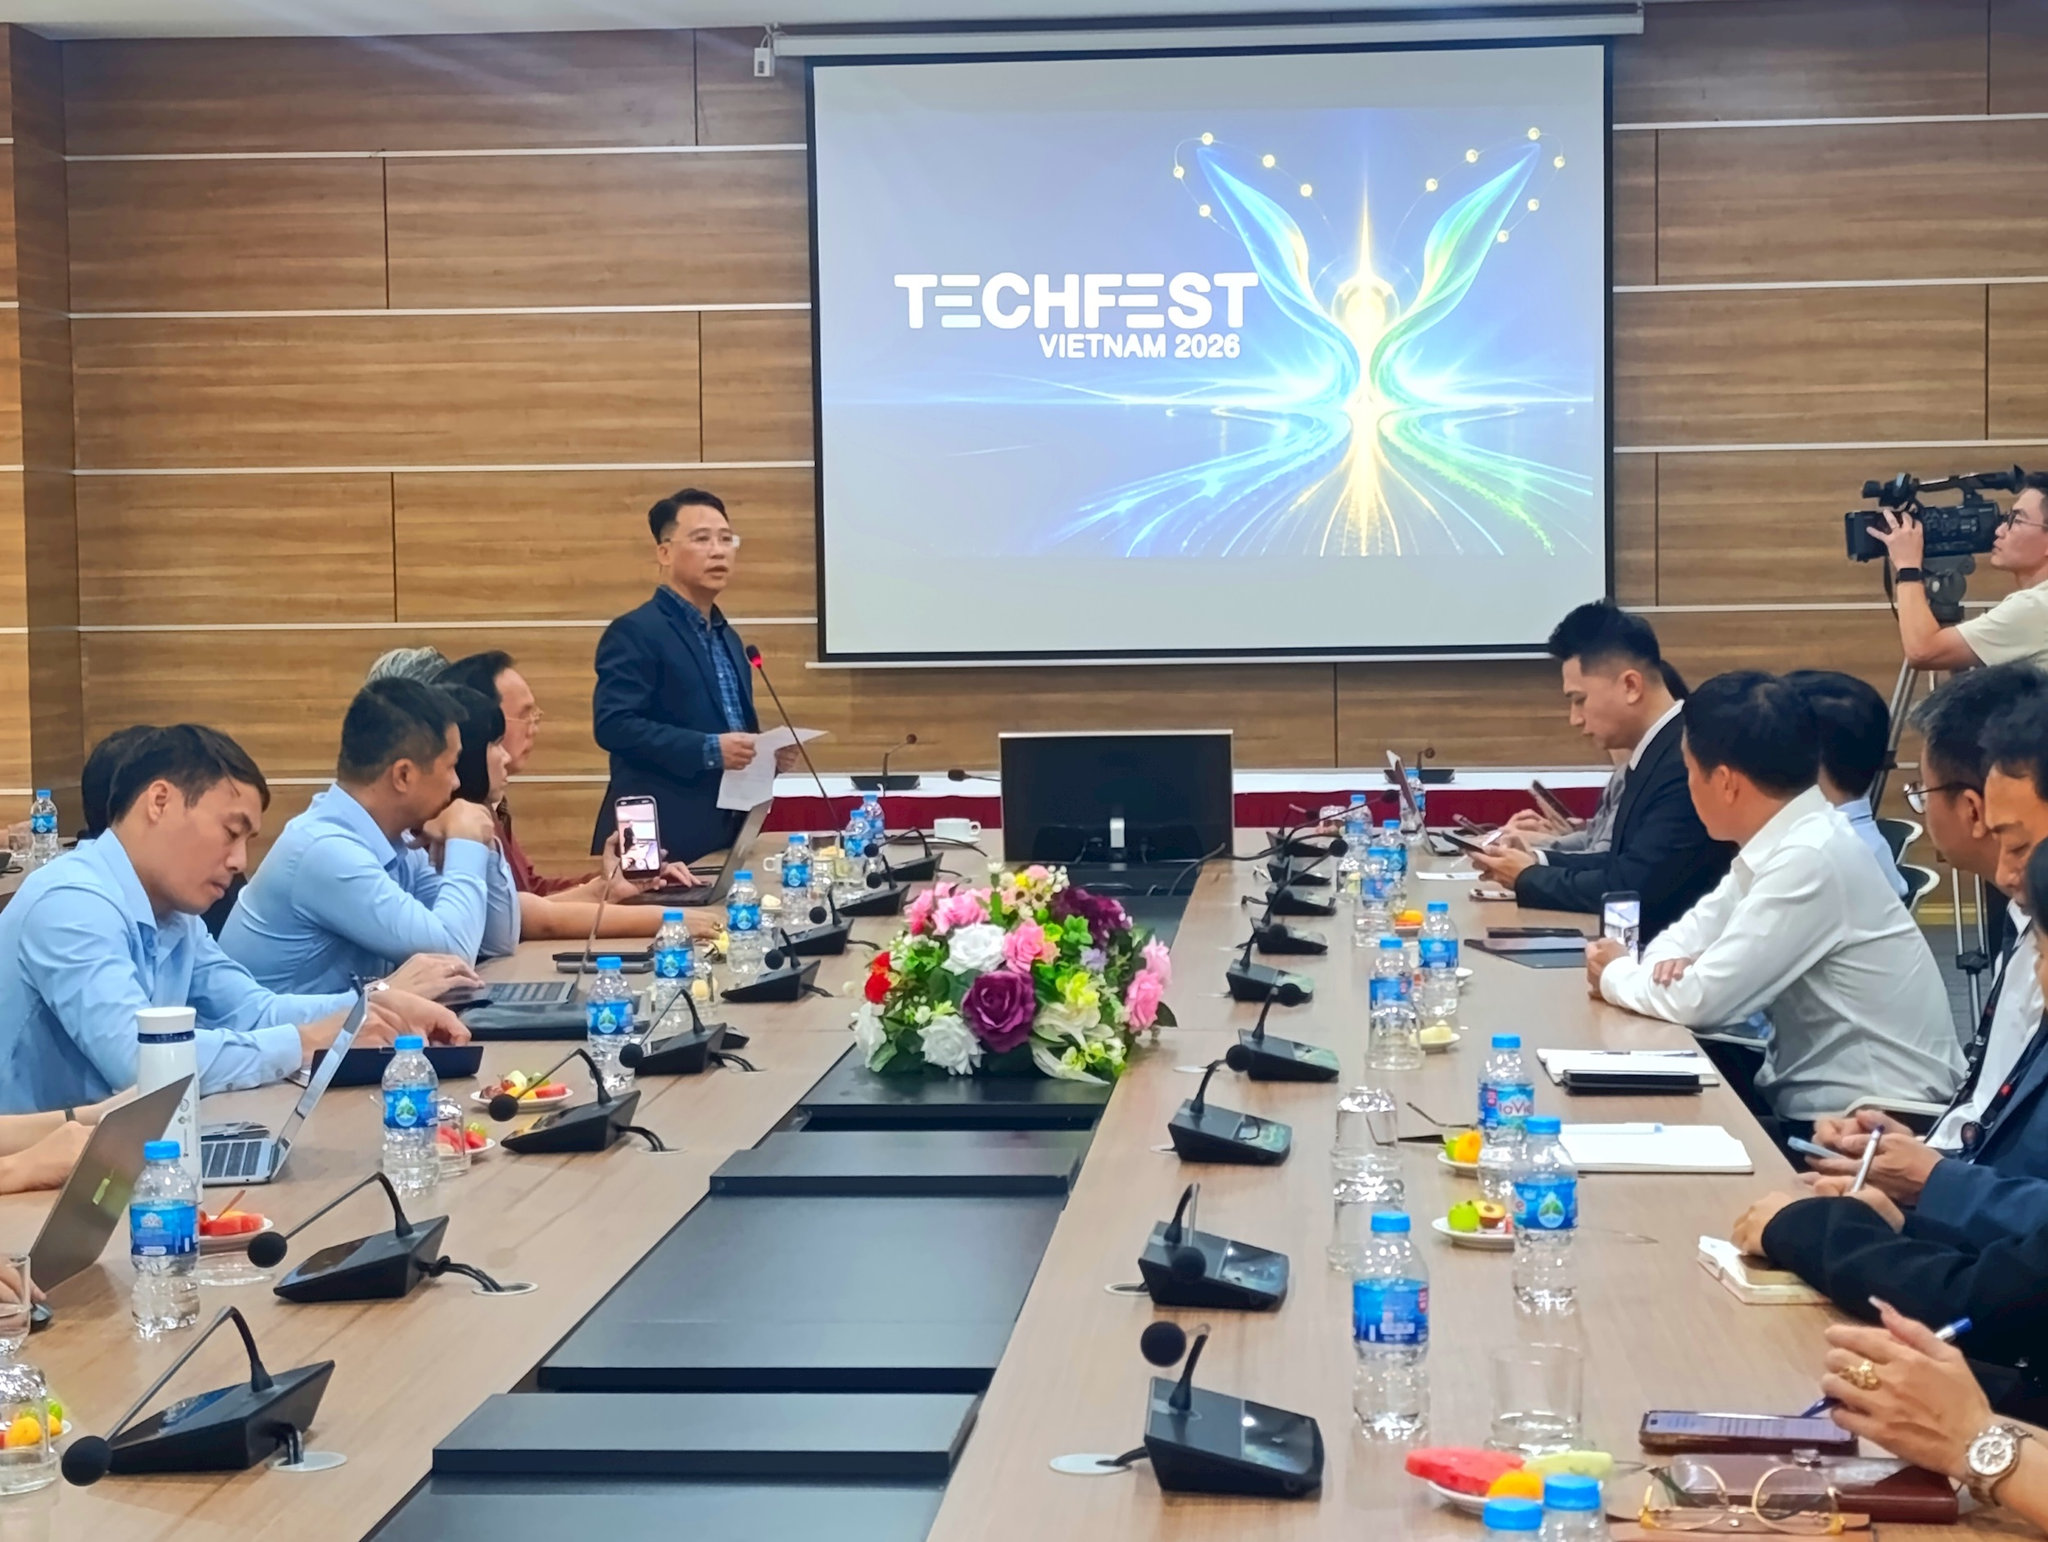
Mở rộng kết nối hệ sinh thái khởi nghiệp đổi mới sáng tạo tại TECHFEST 2026
MTXD - Chiều 15/9, Trung tâm Hỗ trợ Khởi nghiệp sáng tạo quốc gia (NSSC) phối hợp với các đối tác tổ chức khởi động chuỗi hoạt động đồng hành TECHFEST Việt Nam 2026, hướng tới kết nối công nghệ với nhu cầu thực tiễn, doanh nghiệp, nguồn vốn và thị trường.
Bắc Ninh quy hoạch đô thị đa chức năng gần 144 ha, tạo điểm nhấn văn hóa Kinh Bắc
MTXD – Khu đô thị mới, dịch vụ tại các phường Hạp Lĩnh, Nam Sơn và Võ Cường được quy hoạch trên diện tích khoảng 143,86 ha, quy mô dân số dự kiến 11.440 người. Đồ án hướng tới hình thành không gian đô thị xanh, thông minh, tích hợp nhà ở, thương mại, dịch vụ với bảo tồn di sản Quan họ và phát triển
Điện ảnh tài liệu Việt Nam và châu Âu cùng kể chuyện về cuộc sống
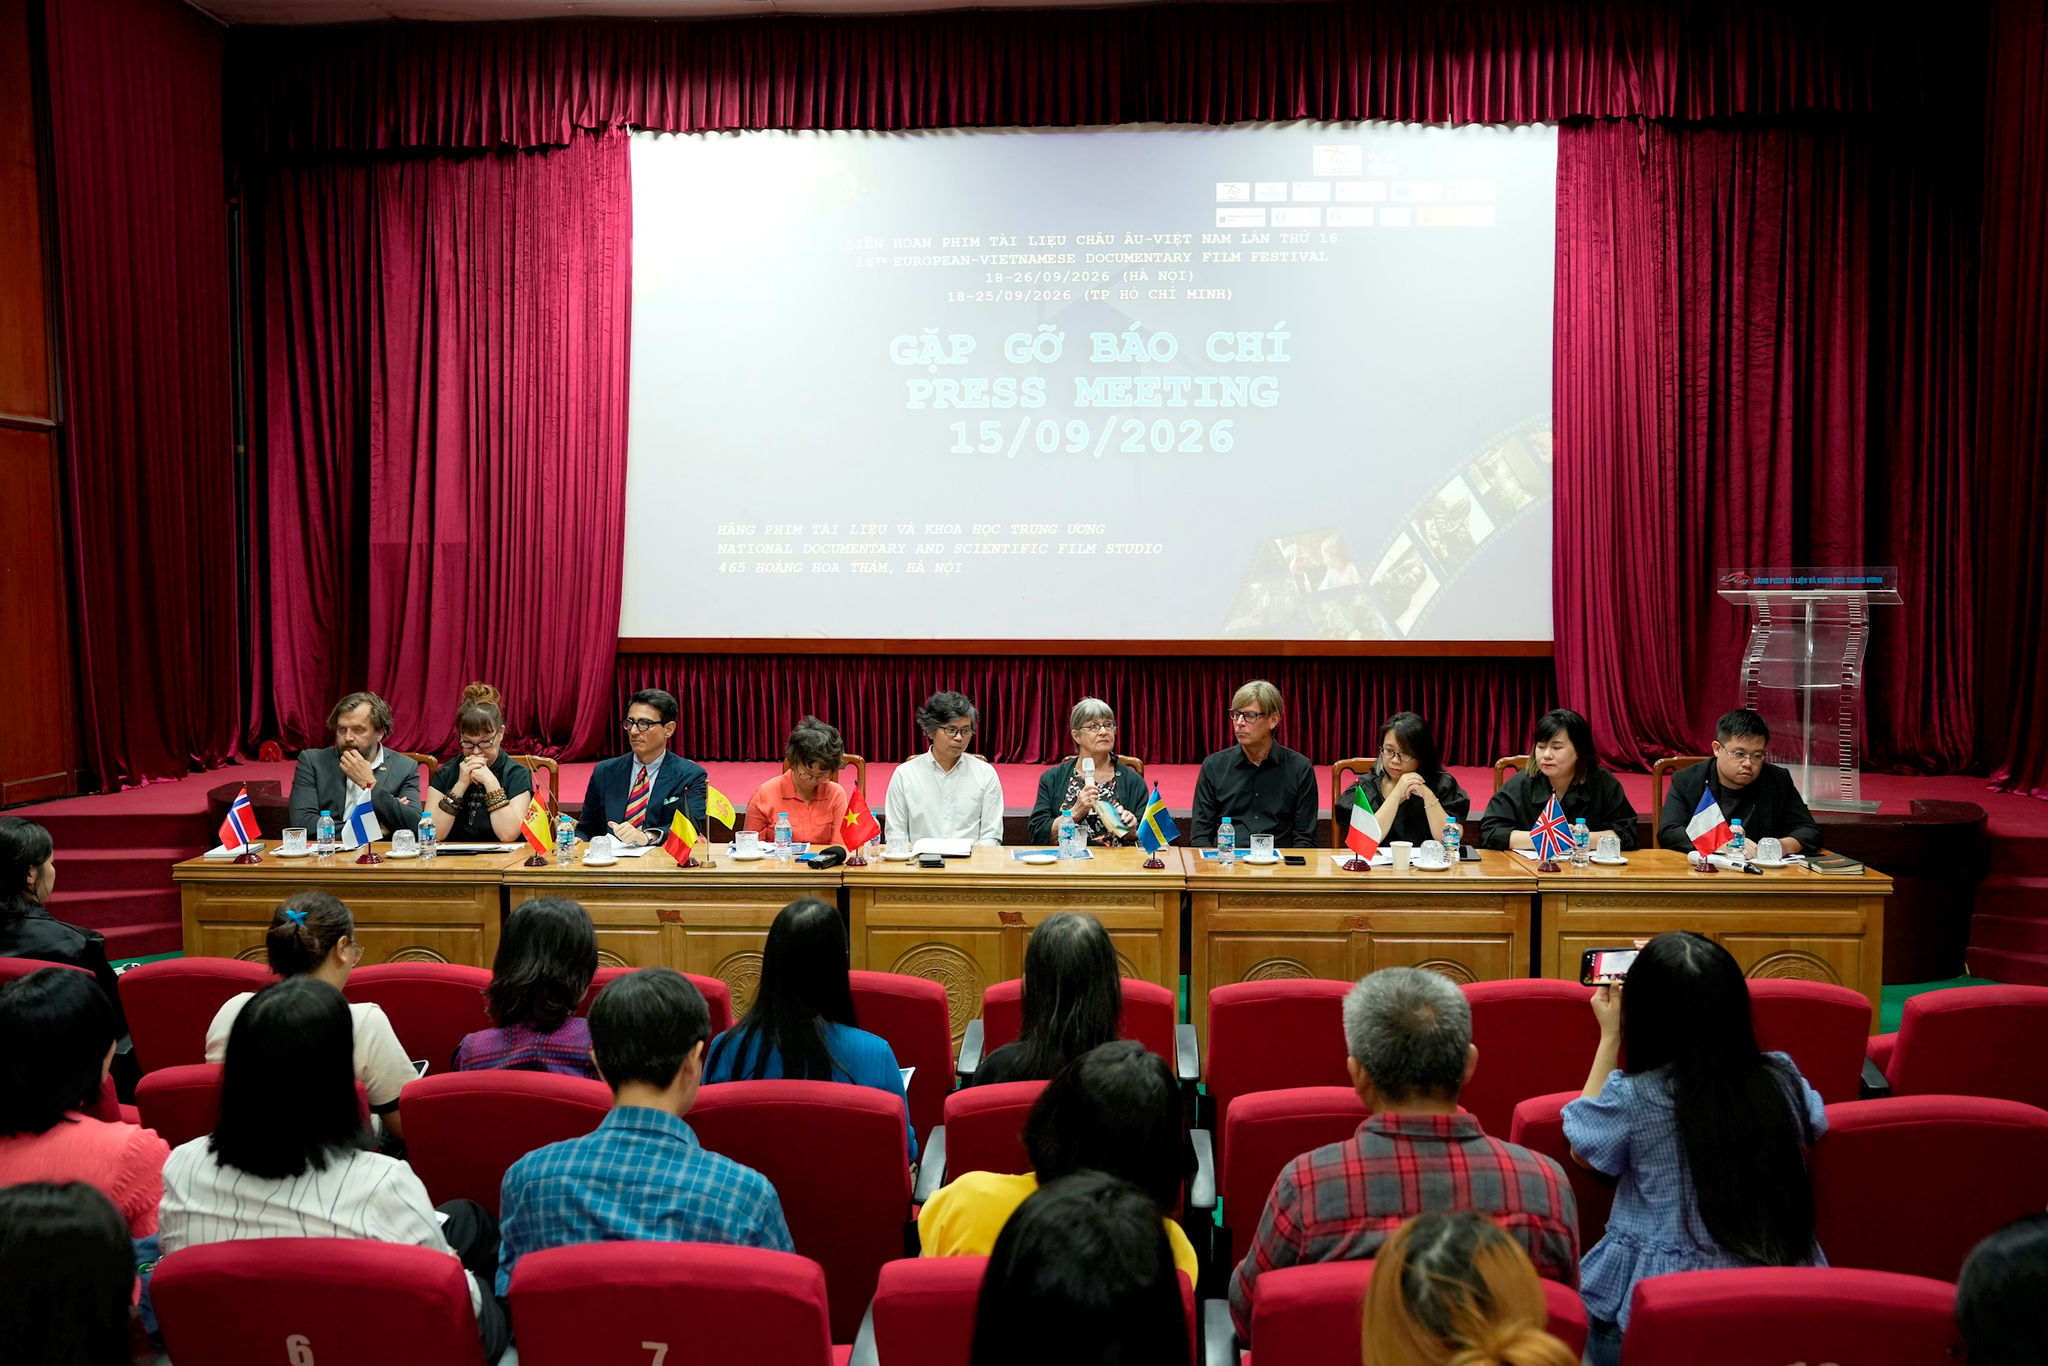
MTXD - Liên hoan phim tài liệu châu Âu - Việt Nam lần thứ 16 sẽ diễn ra từ ngày 18 đến 26/9 tại Hà Nội và từ ngày 18 đến 25/9 tại TP Hồ Chí Minh, giới thiệu tới công chúng nhiều tác phẩm điện ảnh giàu giá trị nhân văn, phản ánh đa dạng những câu chuyện về con người, xã hội và đời sống đương đại.
Ngành xây dựng cầu từng bước làm chủ công nghệ
MTXD - Từ chỗ chủ yếu tiếp nhận và phụ thuộc vào công nghệ, ngành xây dựng cầu Việt Nam đang từng bước chuyển sang chủ động tiếp nhận, cải tiến và làm chủ các công nghệ thi công phức tạp, hướng tới phát triển hạ tầng hiện đại, an toàn và bền vững............
Bắc Ninh: Thêm 5 phường mới mở rộng không gian phát triển đô thị
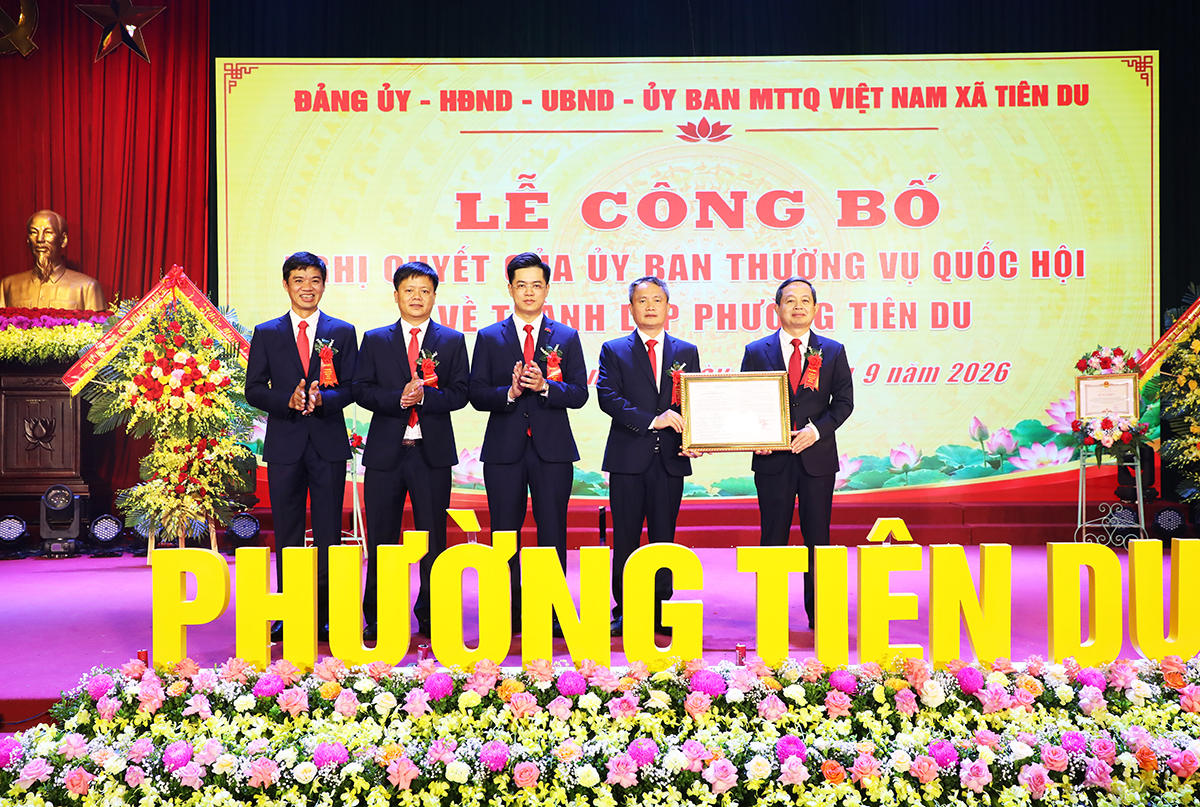
MTXD - Ngày 14/9, các xã Nhân Thắng, Tiên Du, Phù Lãng và Kép của tỉnh Bắc Ninh đồng loạt tổ chức lễ công bố nghị quyết thành lập phường, tiếp nối sự kiện phường Gia Bình được công bố thành lập ngày 12/9. Từ những địa bàn có thế mạnh về công nghiệp, dịch vụ, logistics, giao thông, sân bay và làng n